支付分账、平台分账、多级分账的区别
支付分账、平台分账、多级分账的区别
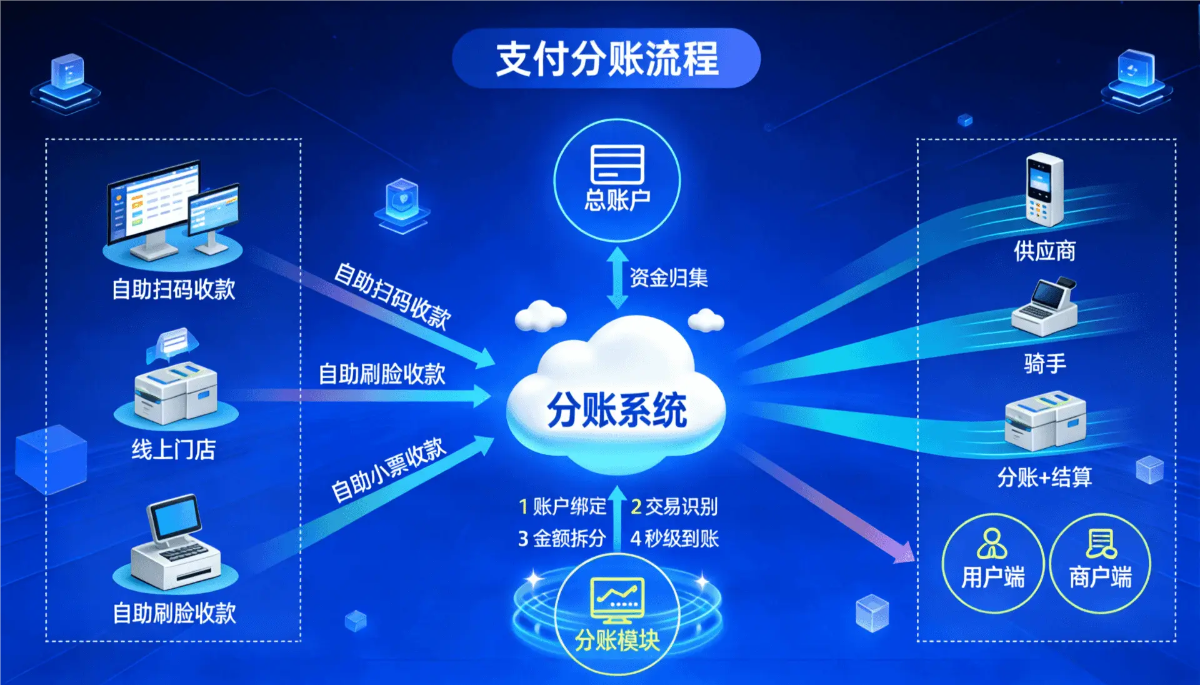
1、分账是什么
分账,简单说:一笔收款进来,按预先约定的规则,自动把资金拆分,分别结算给多个不同收款方。 常见场景:平台代收用户钱,再分给商户、代理商、服务商、渠道等。
核心价值:解决一笔资金多主体分配,同时满足资金合规、对账自动化,不用人工转账。
关键词:底层支付能力,防二清,层级少
2、支付分账、平台分账、多级分账的区别
2.1 支付分账(底层能力,偏工具)
定义:支付机构(微信支付、支付宝、银联等)提供的原生分账接口能力,也叫支付侧分账。
主体:由支付通道提供能力;资金先进入支付机构的待分账账户,再按规则拆分打款给各方。
特点:
o层级有限:大多支持 2 级,主商户→子商户,一般不支持无限嵌套多级
o资金受支付机构监管,资金不过平台自有账户(平台不能沉淀资金,规避二清风险,这是最大亮点)
能力偏基础:只能做金额 / 比例拆分,复杂业务逻辑(佣金扣减、手续费分摊、账期冻结)需要业务系统自己开发
适用:简单场景,平台只需要把钱分给商户,没有多层代理商。
关键词:底层支付能力,防二清,层级少
2.2 平台分账(业务层,偏业务系统)
定义:平台自建 / 采购一套业务分账管理系统,业务层面定义分账规则,可以对接支付分账接口执行资金划转。
主体:平台业务系统负责管理分账规则、订单、台账、冻结解冻、对账。资金动作最终调用支付分账 API。
特点:
◎ 重点在业务管理:订单匹配、分账比例配置、退款联动、手续费核算、账单导出、人工审核。
◎ 资金划转依然依赖支付通道的分账能力,业务逻辑和资金动作分离
◎ 层级可以做多层,但底层支付通道可能限制资金拆分层级
·适用:电商、本地生活、票务平台,需要后台管理分账订单、给运营看报表。
关键词:业务管理系统,管规则、订单、对账,调用支付分账执行打款
2.3多级分账(分账的一种复杂模式,按分配层级划分)
定义:一笔订单资金,多层级依次拆分。比如:用户付款 → 商家 → 区域代理 → 城市代理 → 业务员。一层扣一层佣金。
主体:可以是平台分账系统,也可以是第三方 SaaS 分账产品。
特点:
o多层链式分配,支持 N 级分润
难点:
◎ 底层支付原生分账大多不直接支持多级,很多多级分账产品是业务层计算好各方金额,一次性批量分账打款(不是资金层层流转)
◎ 合规风险更高:必须保证资金不沉淀在平台账户,否则容易触碰 “二清”
◎ 逻辑复杂:跨级退款、逆向分账、账期冻结难度大
适用:分销、加盟、渠道代理、供应链,多层渠道拿佣金。
关键词:多层链式分润,业务场景复杂,退款逻辑麻烦
3、总结三者关系
· 支付分账 = 资金执行工具(付钱、拆分资金,支付机构提供,层级简单,核心解决二清)
· 平台分账 = 业务管理系统(在后台配置规则、管理订单,调用支付分账去打钱)
· 多级分账 = 一种复杂分账业务模式(多链条分润,由平台分账系统来实现)
| 类型 | 定位 | 层级 | 核心关注点 | 典型场景 |
| 支付分账 | 支付底层资金接口 | 一般2级 | 资金合规、避免二清 | 平台直接给商户结算 |
| 平台分账 | 业务管理系统 | 由系统能力决定 | 订单、对账、规则配置 | 电商、本地生活平台后台 |
| 多级分账 | 分账业务模型 | 支持N级链式 | 多层渠道佣金、逆向退款 | 分销、代理商体系 |
4、补充概念:二清
平台如果把用户资金先收到自己对公账户,再转给商户,属于二清(二次清算),无证经营是违规的。 支付分账最大作用就是规避二清:资金停留在支付机构的待分账专户,平台不碰资金,只下达分账指令。
上一篇:从推荐到成交:SEO→AEO→GEO→GAO→GMO→GDO六层全域增长模型
下一篇:没有了!
 售前咨询专员